Землеустрій та кадастр
Забезпечуємо комплексне формування земельних ділянок, встановлення їхніх меж та визначення цільового призначення для внесення відомостей до Державного земельного кадастру та юридичного захисту прав власності.


Формуємо підхід через системність та результат


Чіткий процес, контроль якості та відповідність чинному законодавству

Працюємо за погодженим графіком, забезпечуючи своєчасне виконання робіт на кожному етапі проєкту.

Ретельно перевіряємо кожен етап робіт, гарантуючи високу якість результату та відповідність встановленим вимогам.
Виконуємо роботи відповідно до чинного законодавства України та державних будівельних норм.
Супроводжуємо проєкт від першої консультації до завершення всіх погоджених робіт.
Підтримуємо постійний зв’язок із замовником та інформуємо про хід виконання робіт на кожному етапі.
Розробляємо рішення з урахуванням особливостей території, потреб громади, бізнесу та вимог замовника.
Над проєктами працюють сертифіковані фахівці з багаторічним досвідом, які забезпечують якісний результат.
Аналіз території та вихідних даних
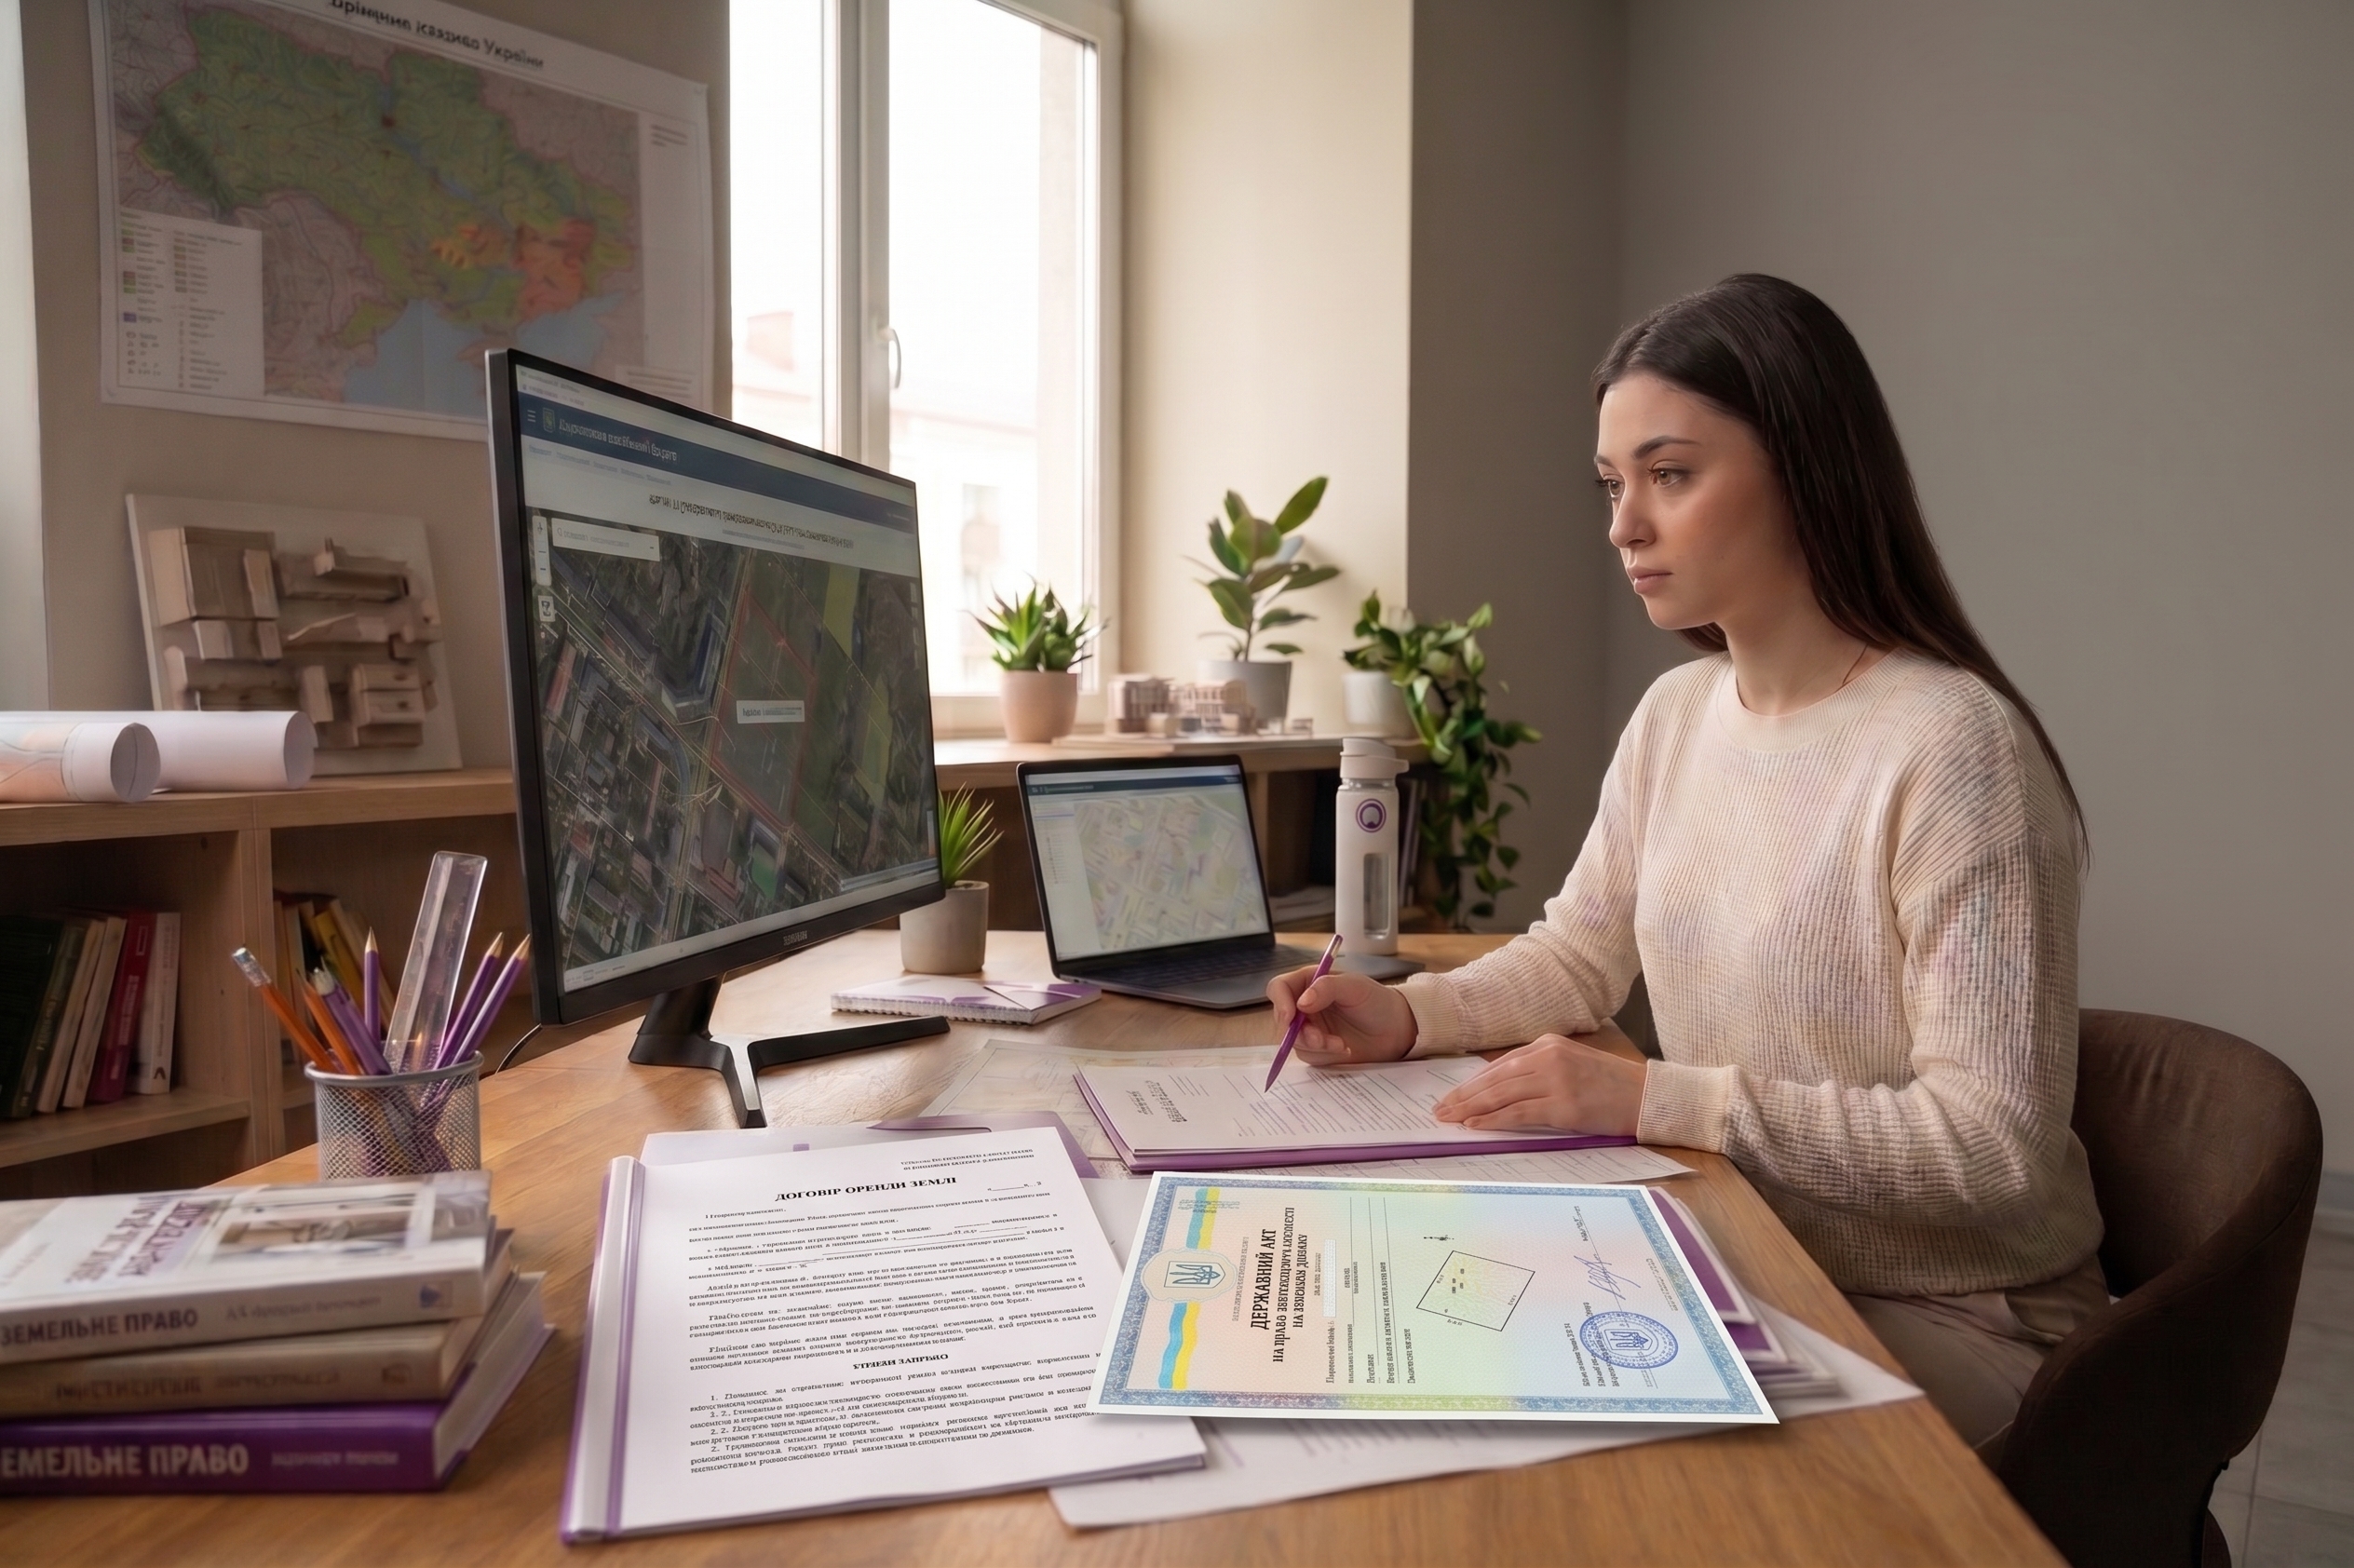
Аналіз правовстановлюючих документів, витягів із ДЗК та визначення складу робіт
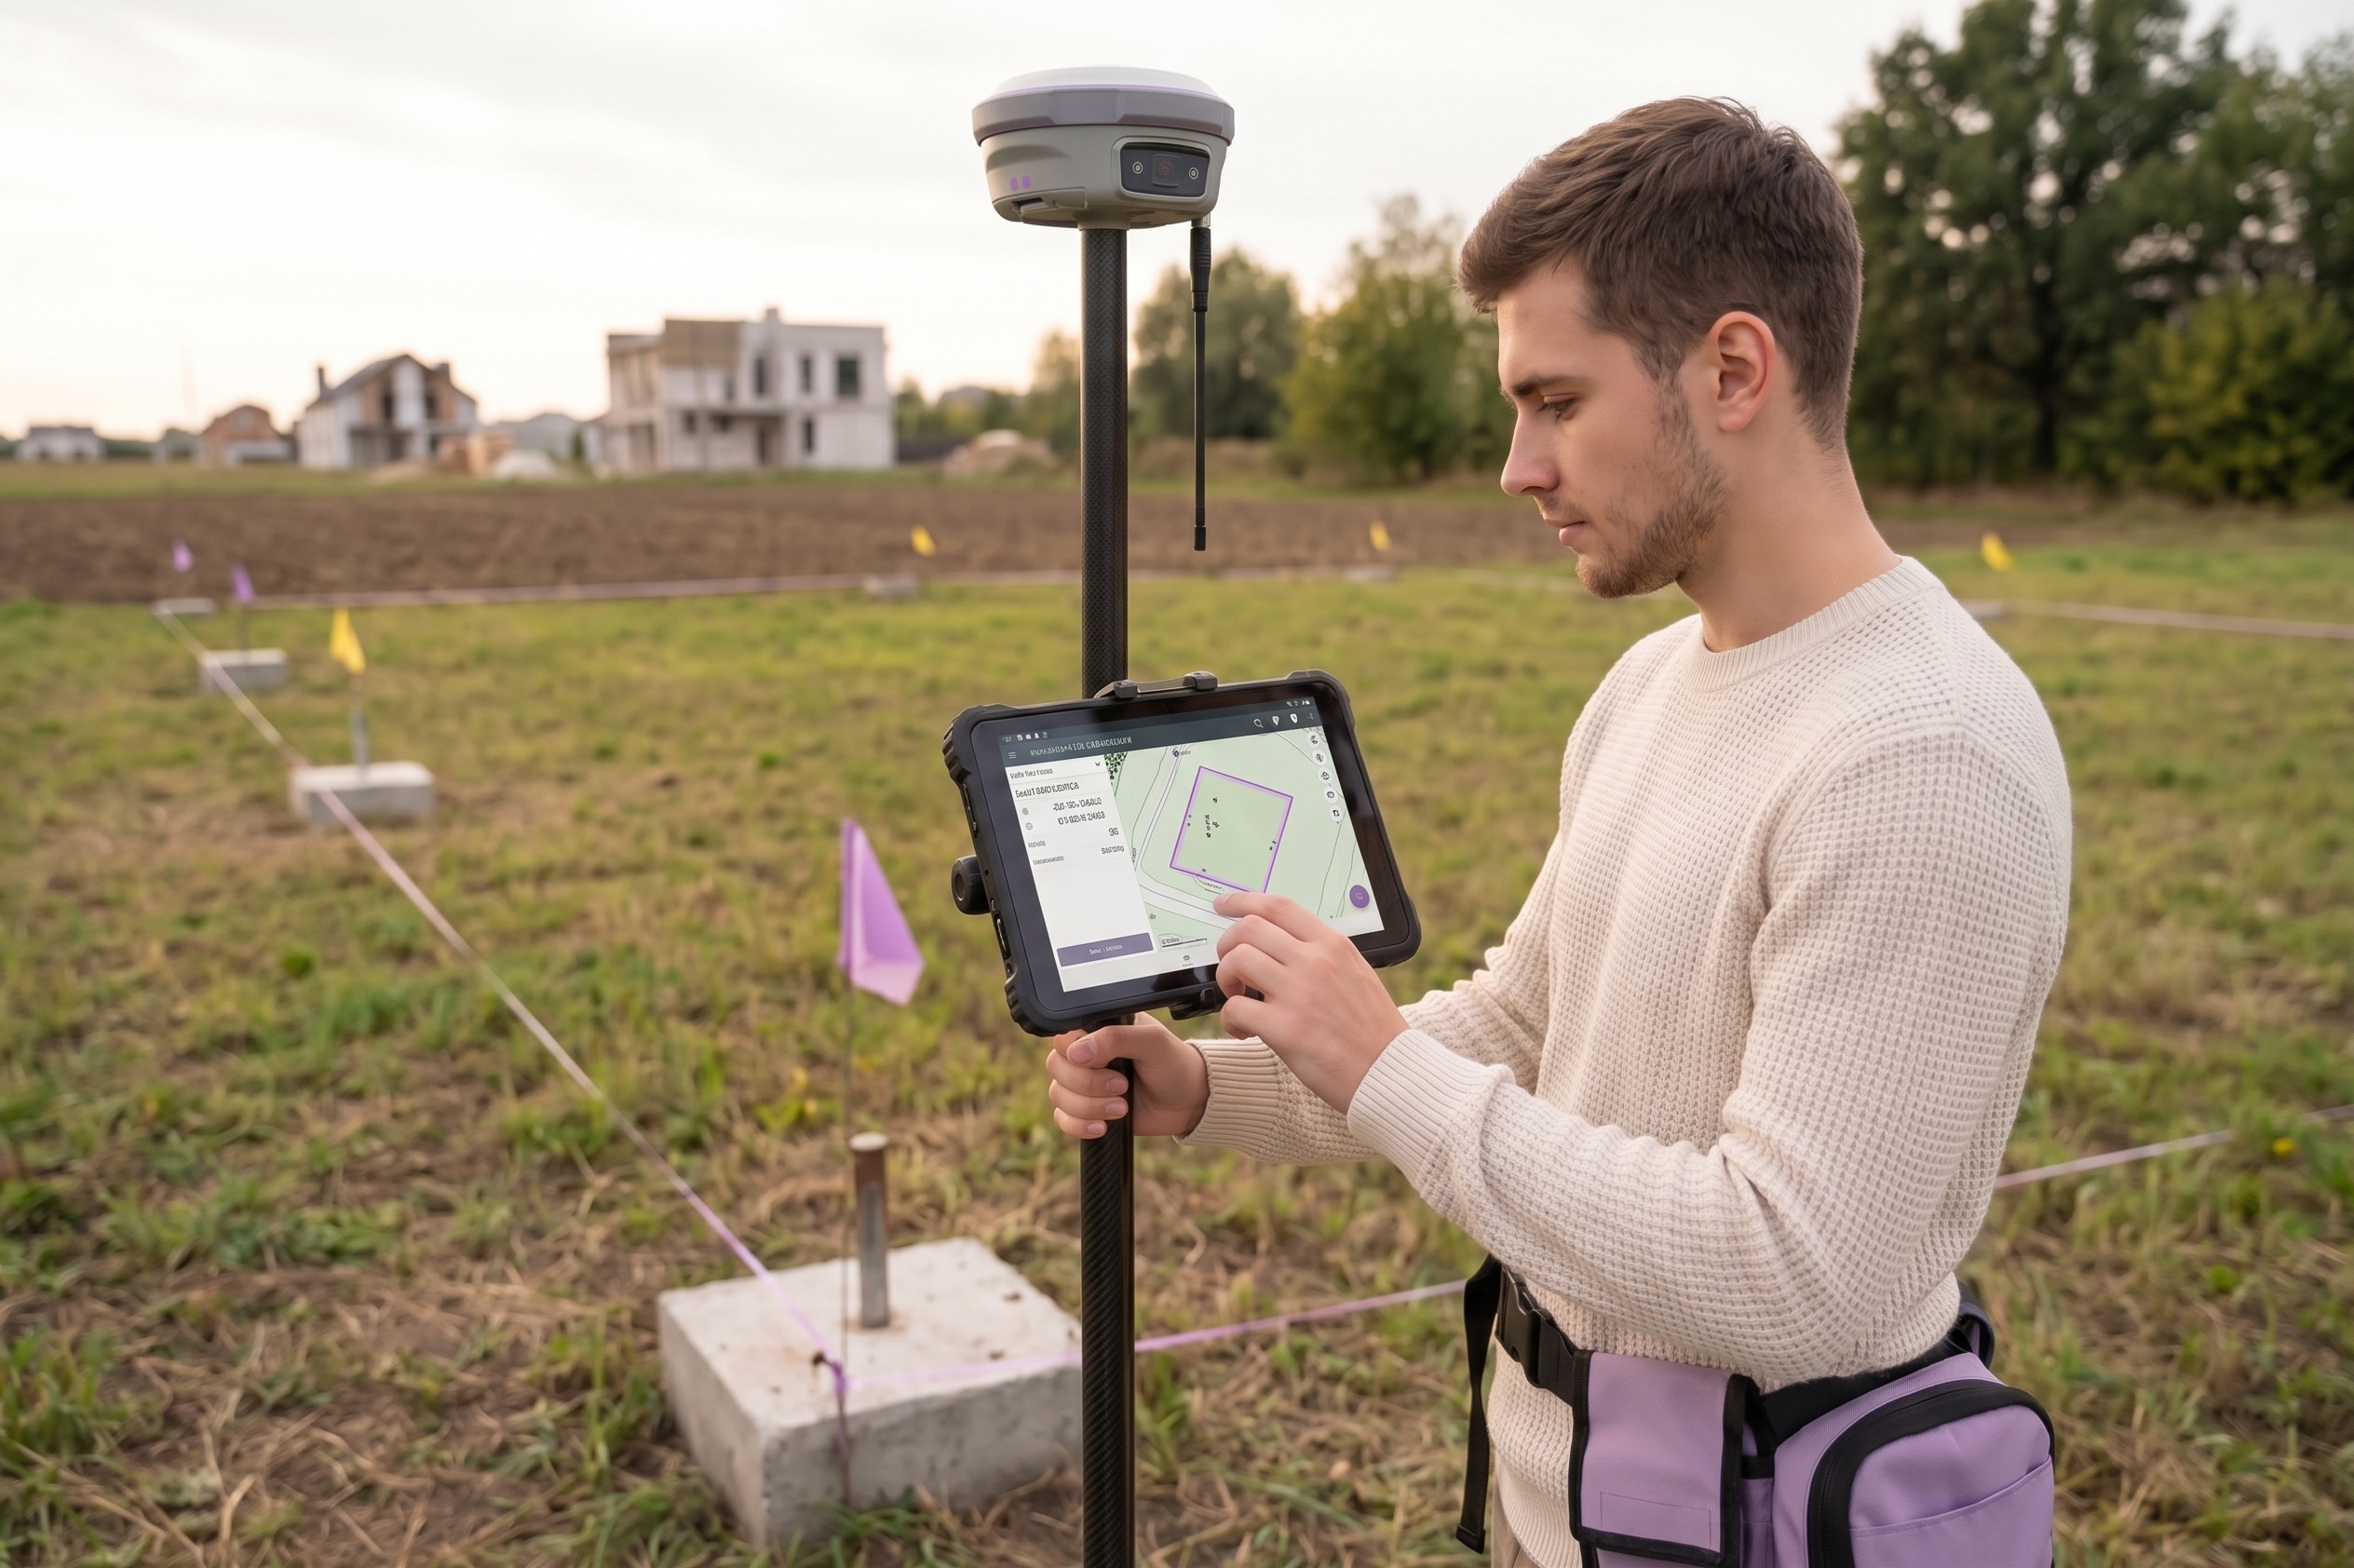
Визначення меж ділянки в натурі (на місцевості) та розроблення документації із землеустрою
Погодження документації із суміжними землекористувачами та уповноваженими органами влади
Супровід державної реєстрації земельної ділянки у Державному земельному кадастрі з отриманням Витягу з ДЗК
Оформлення технічного звіту та передача комплекту документації замовнику
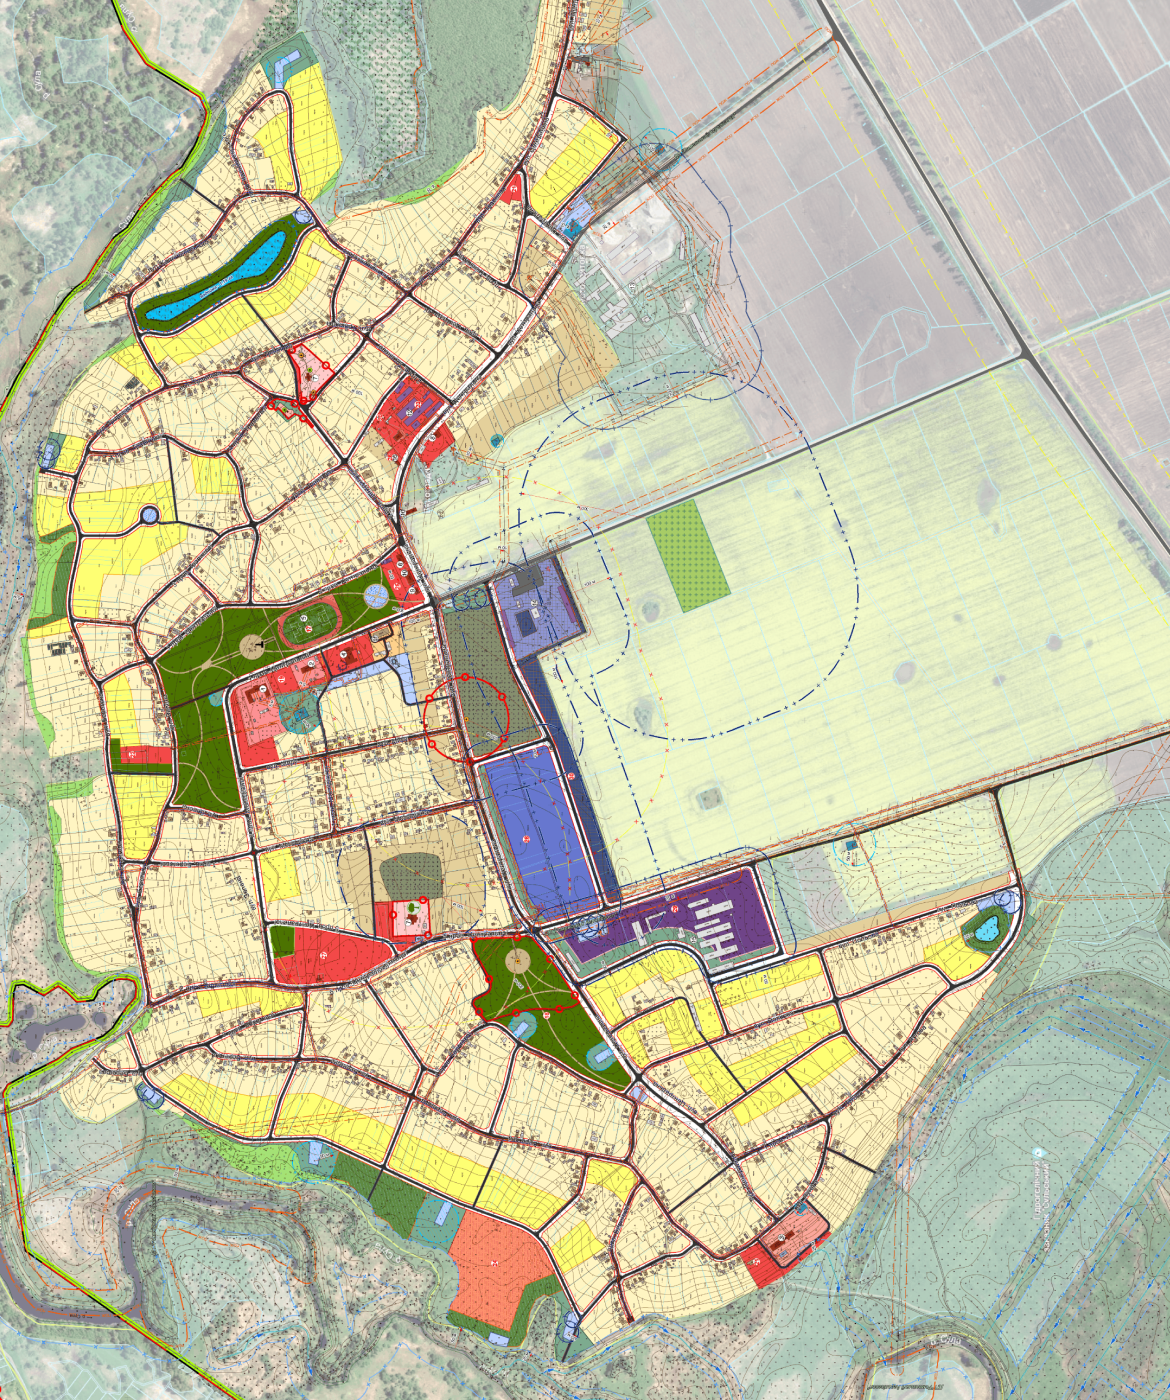
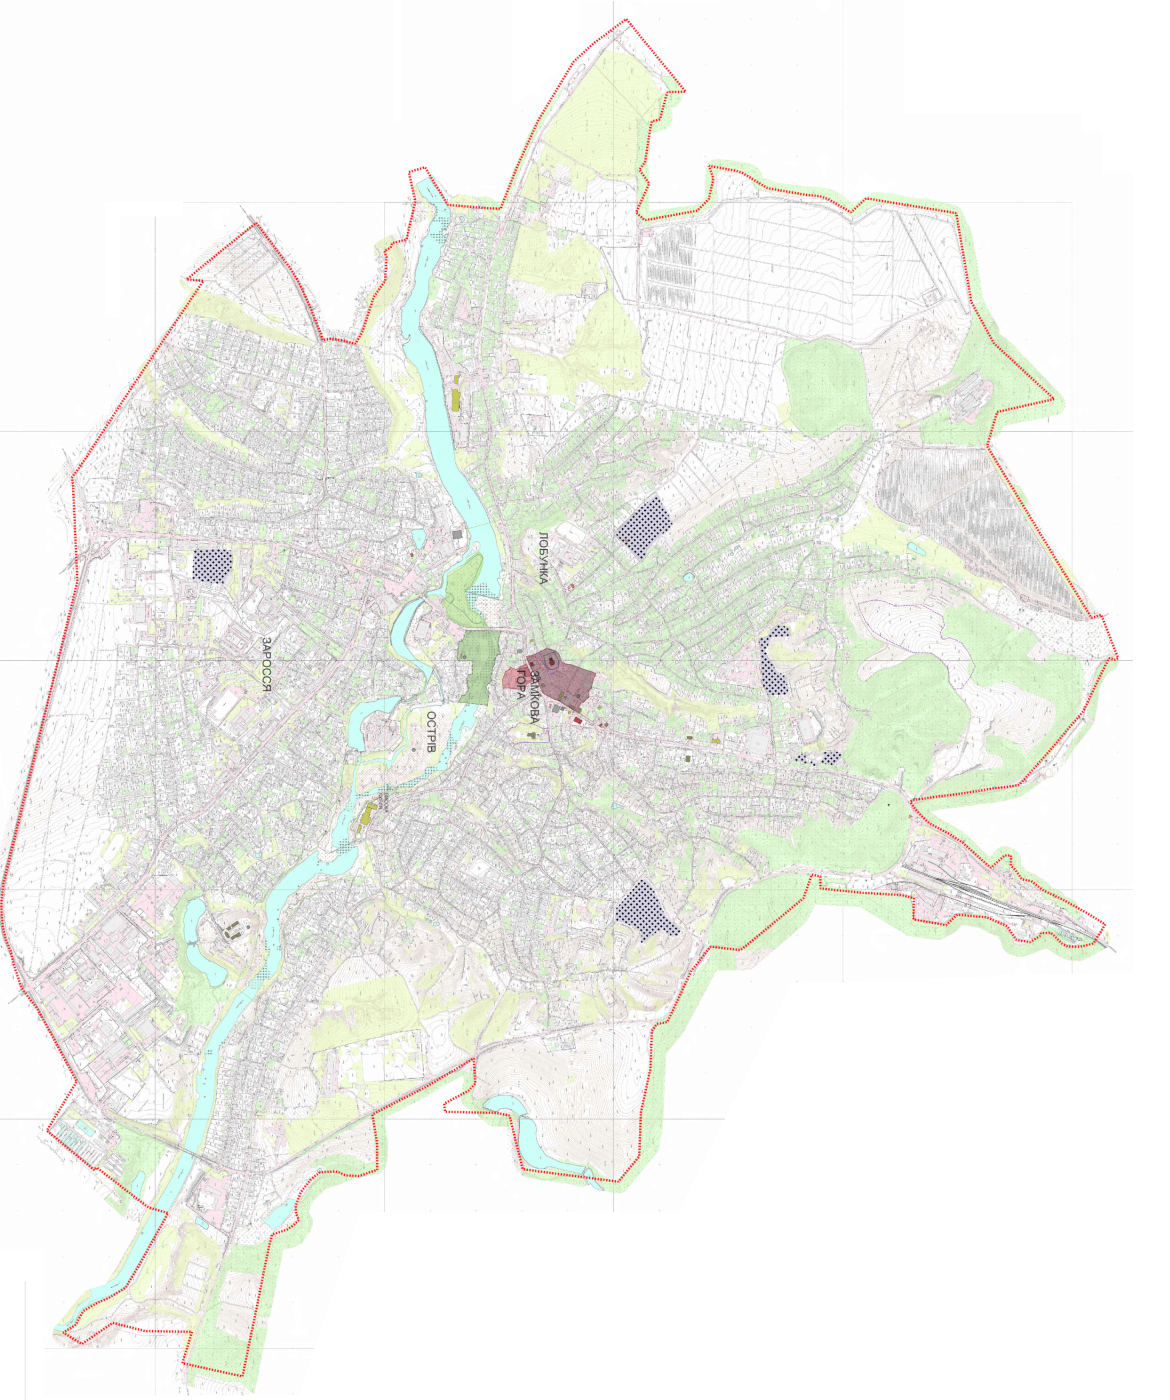
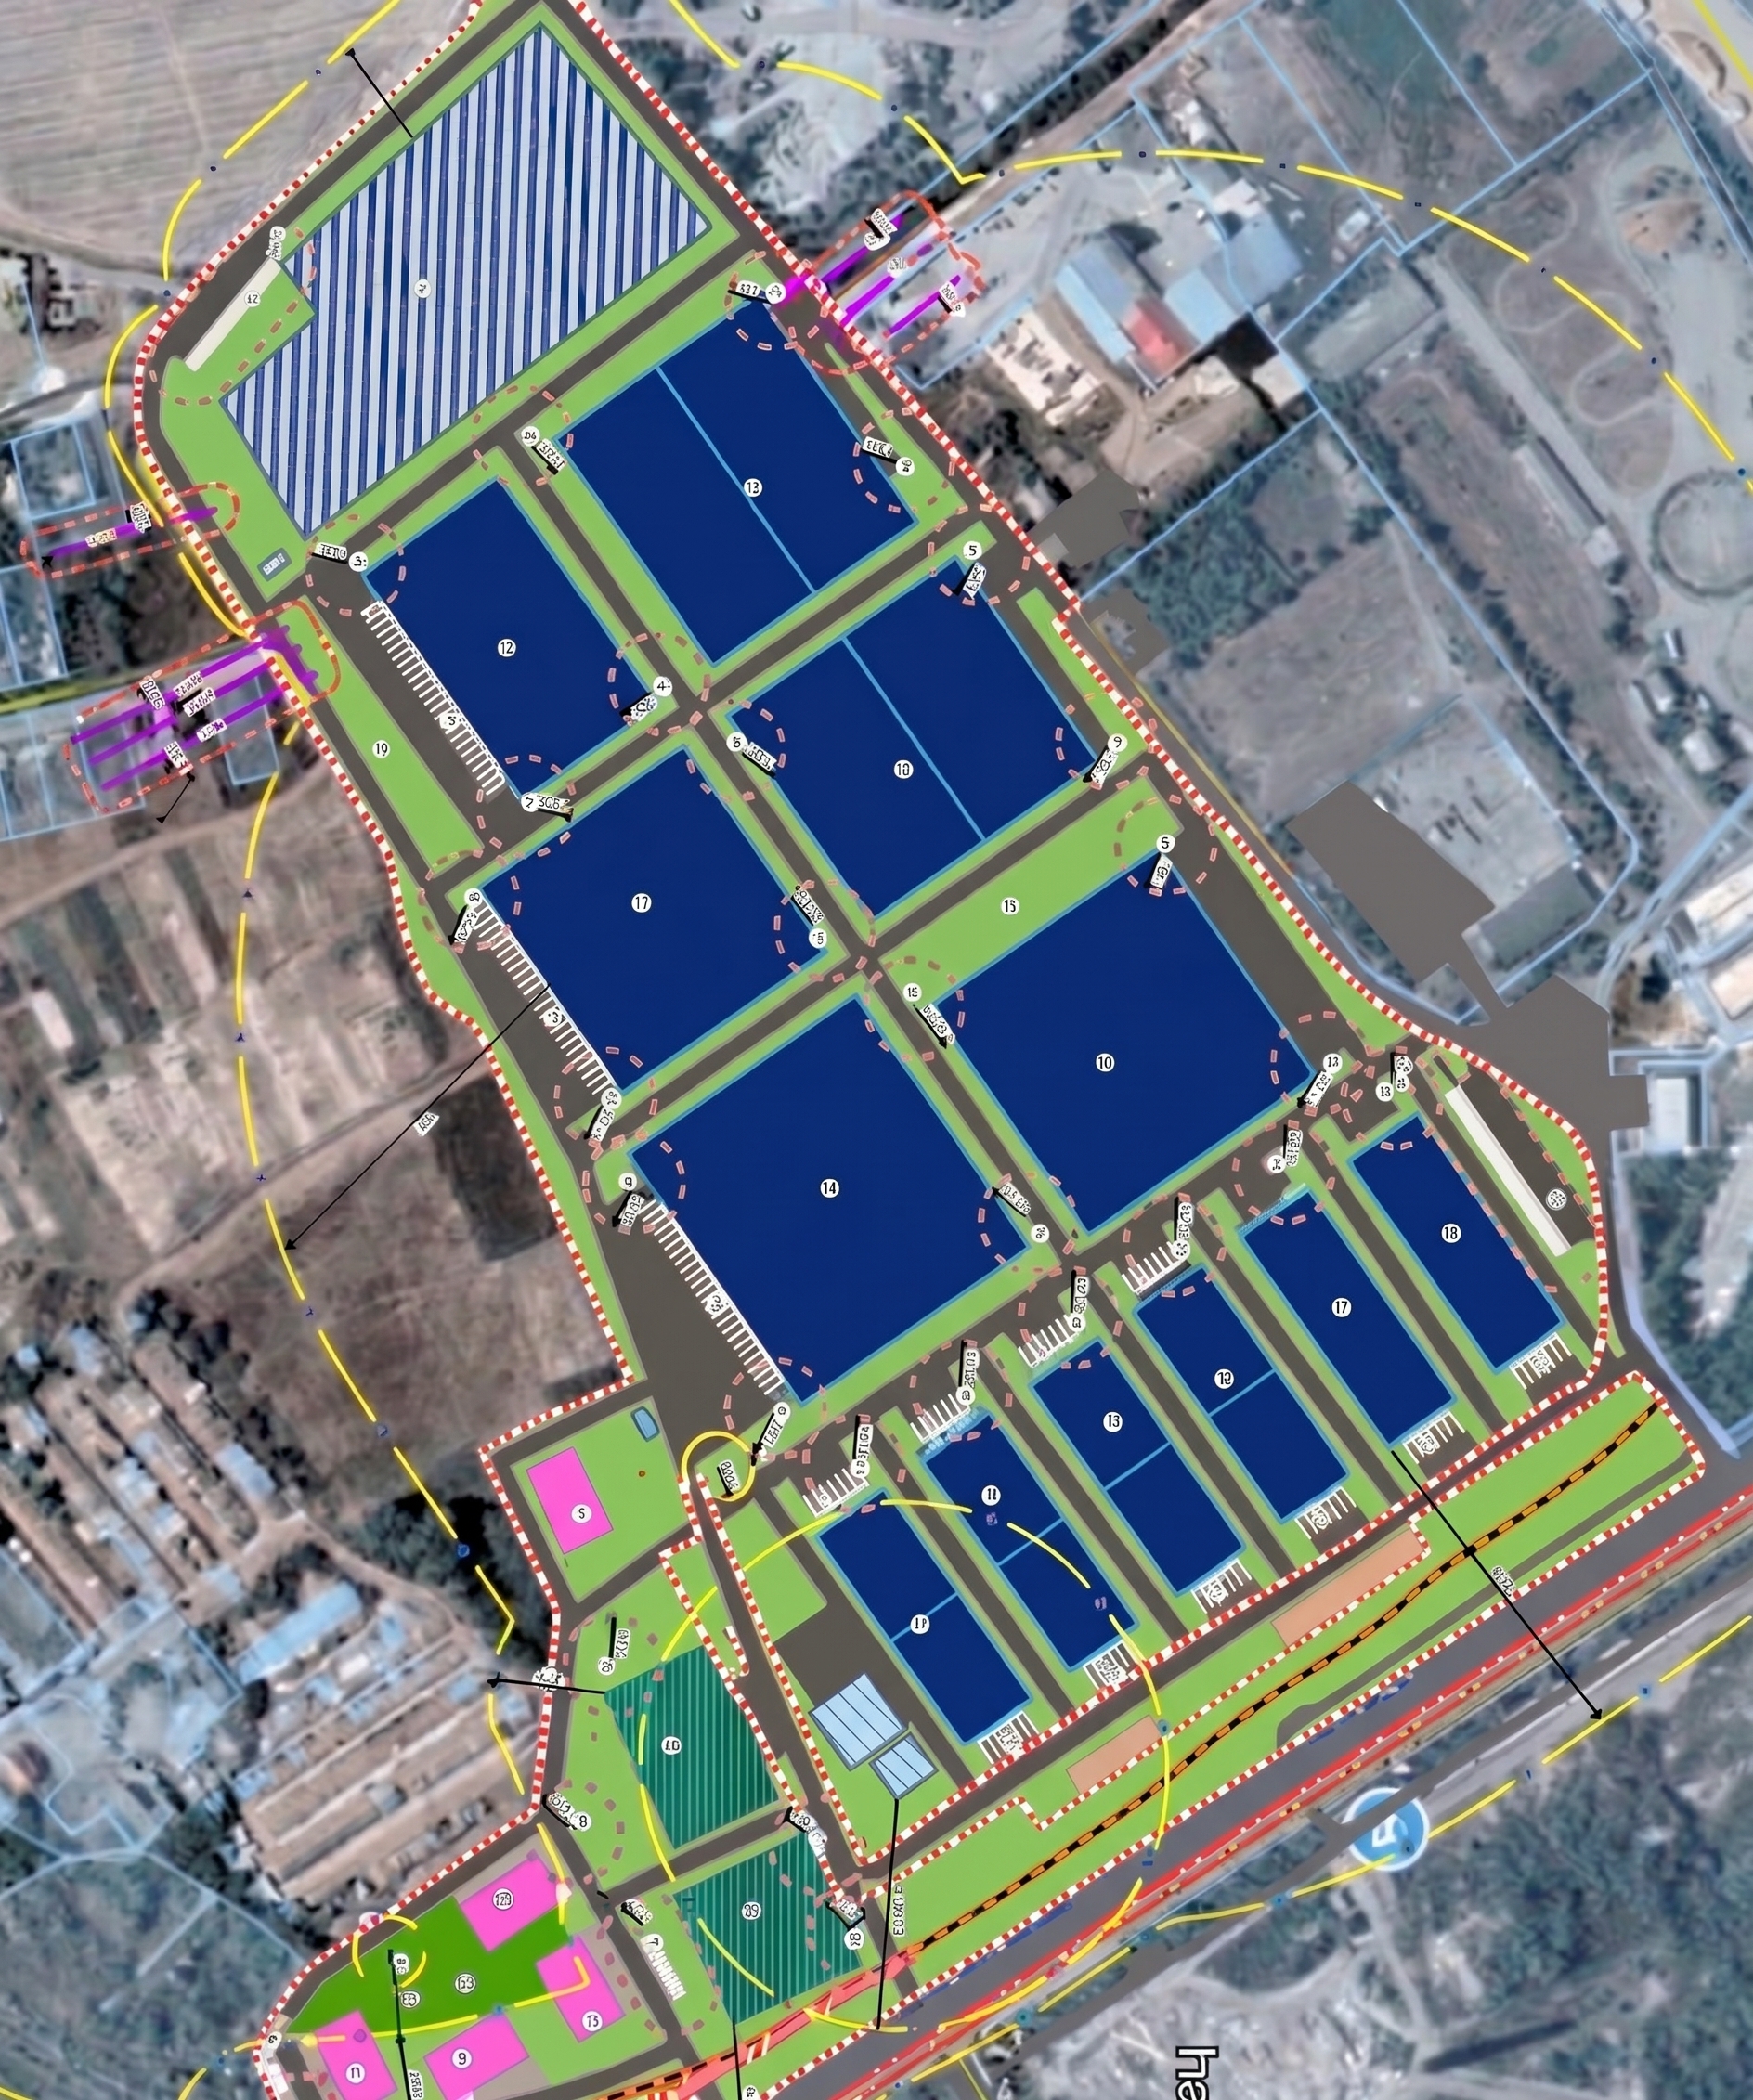
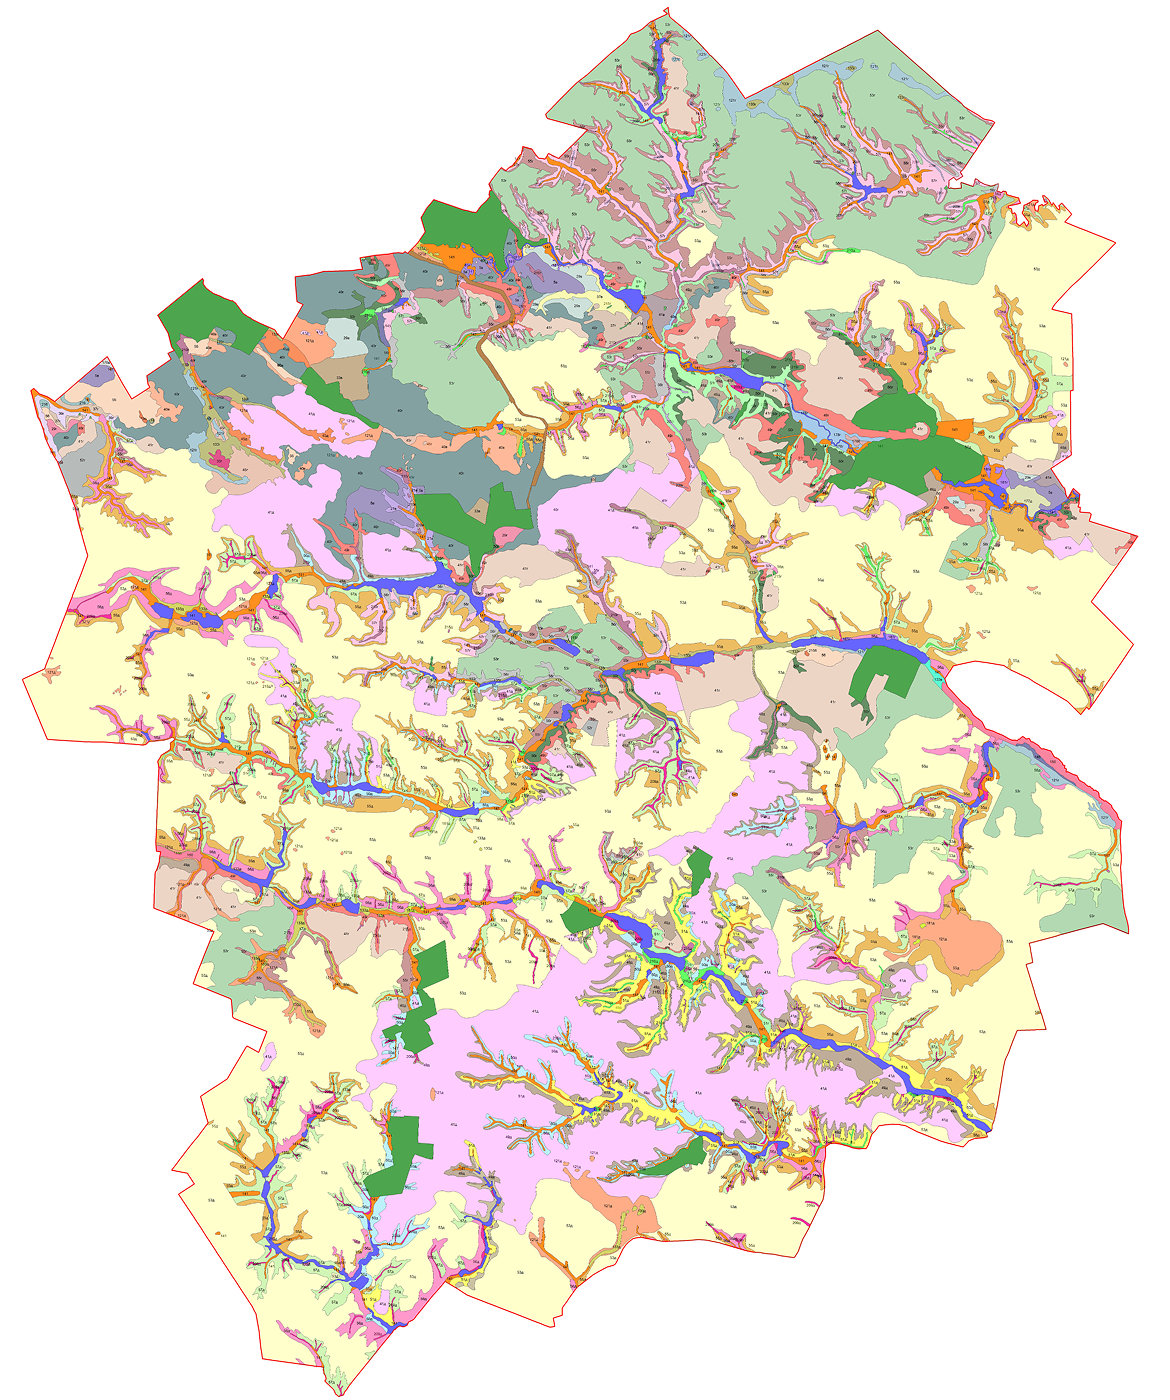
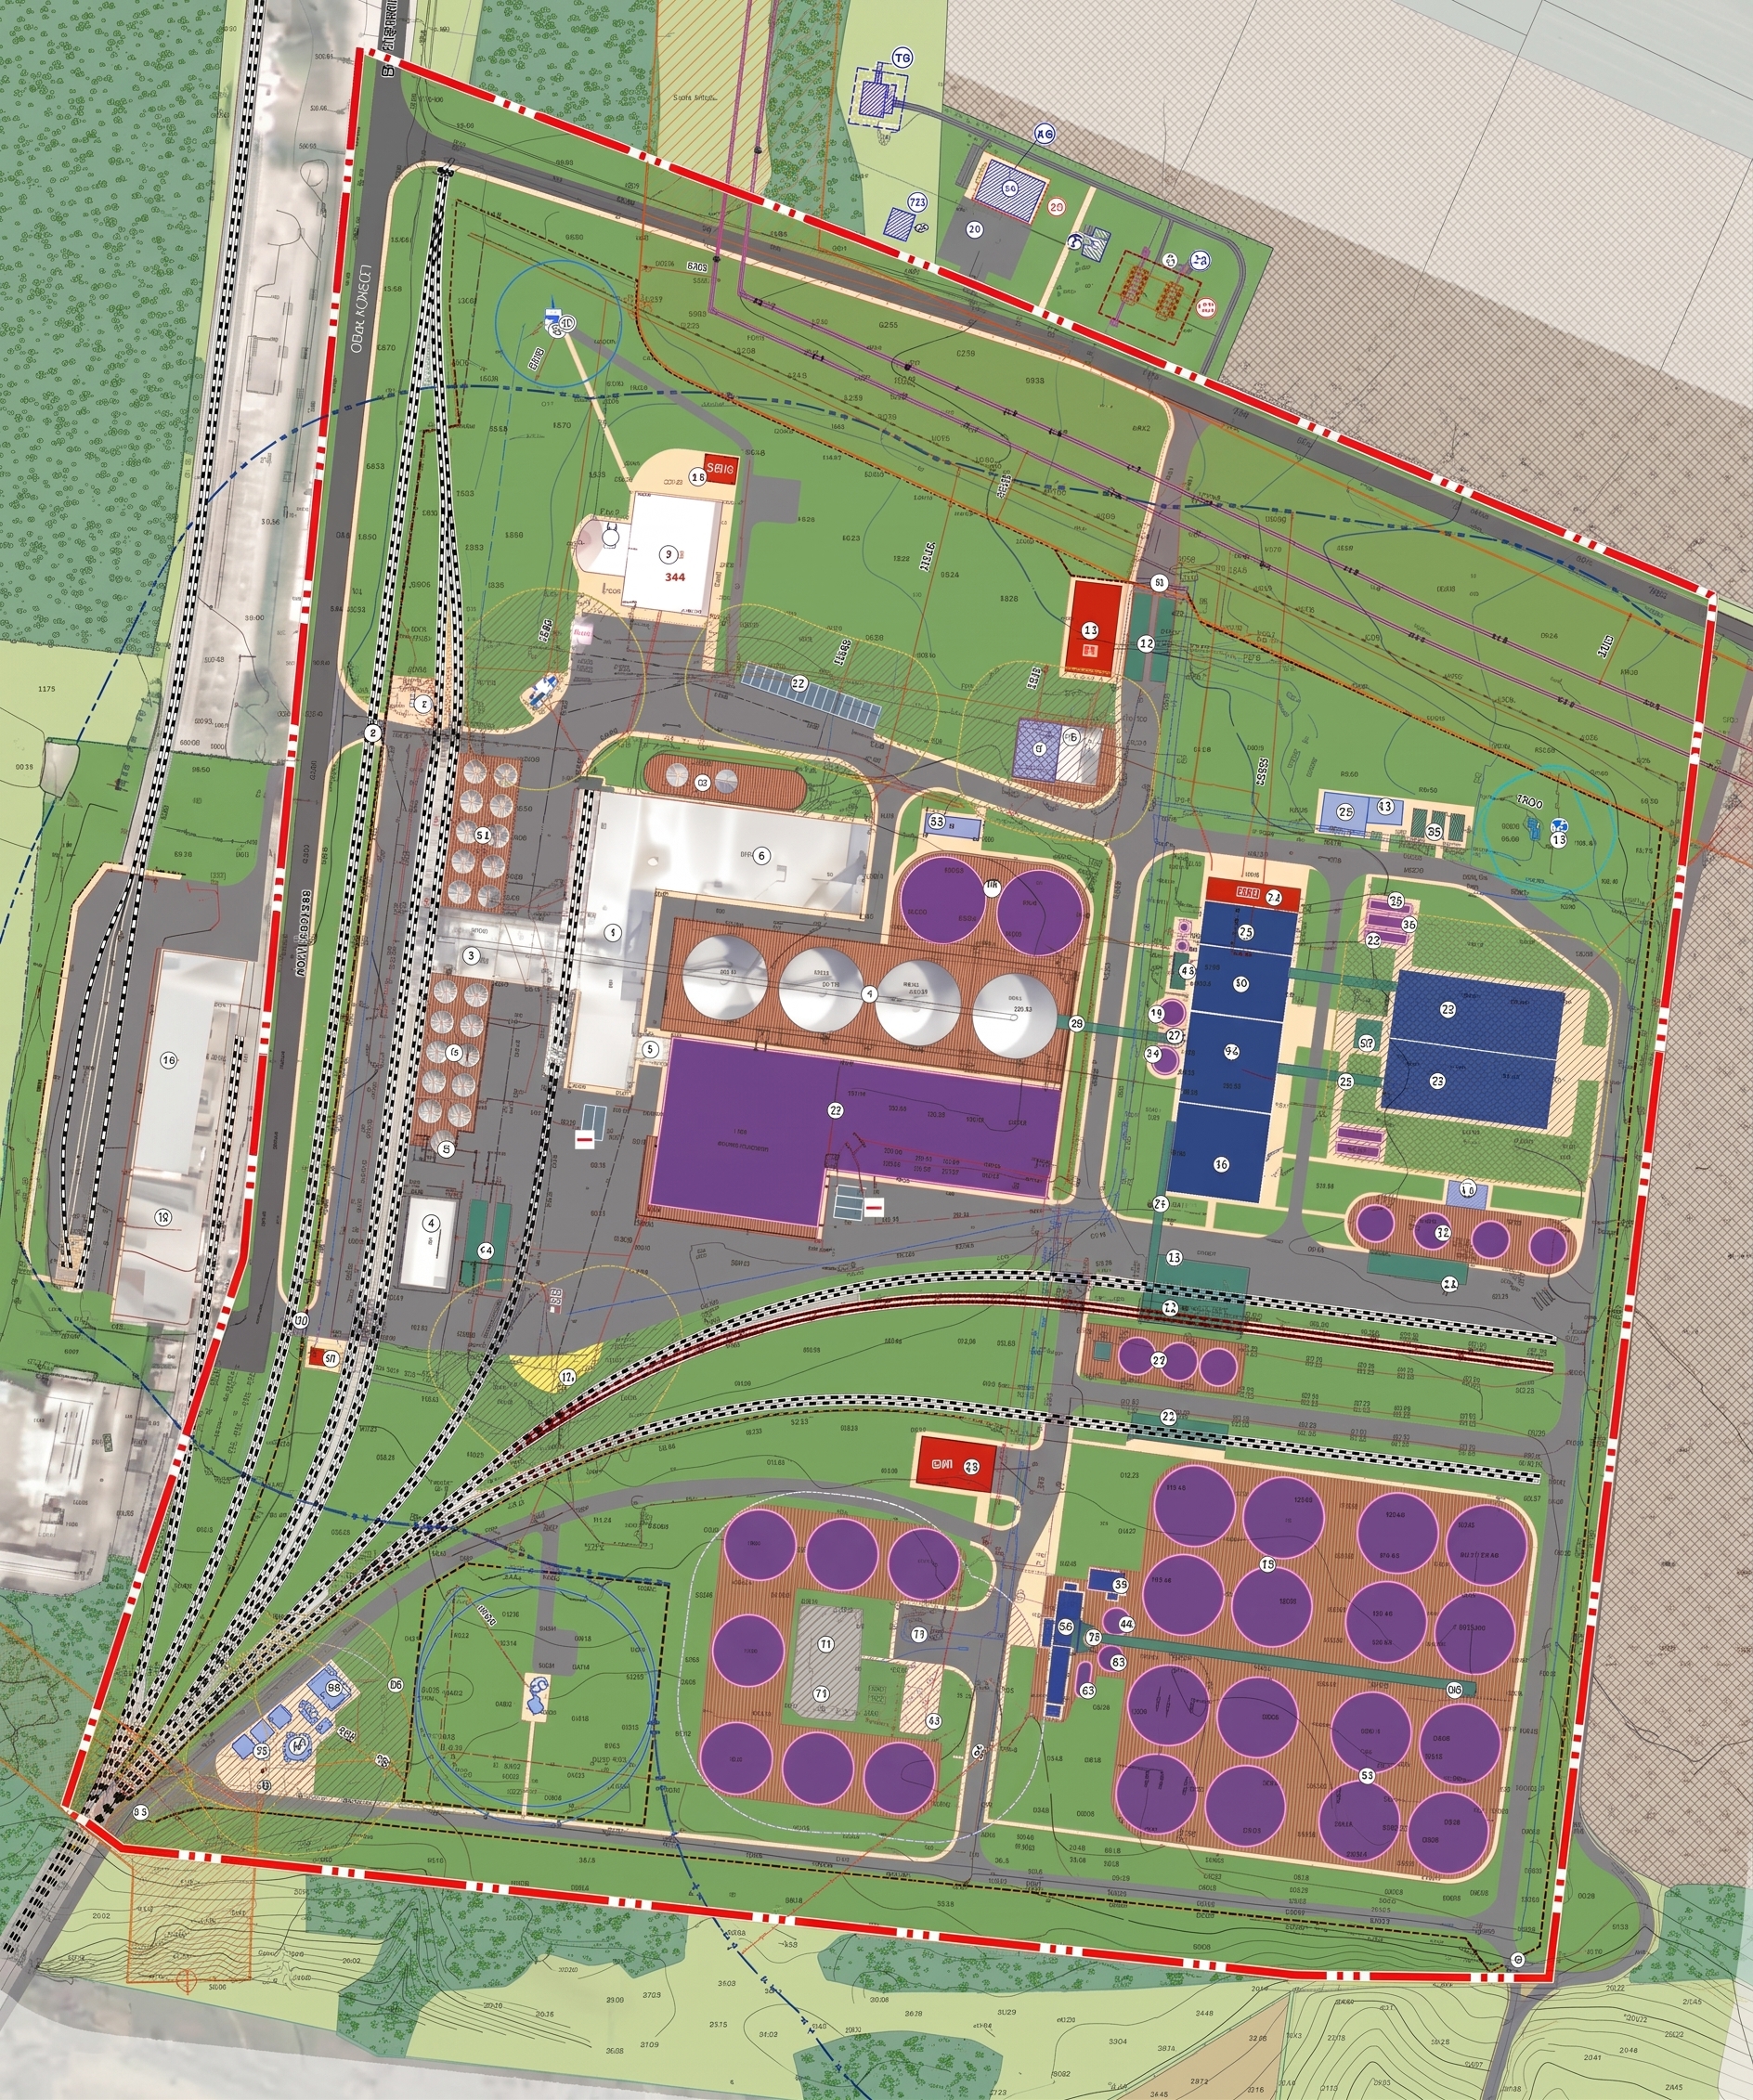
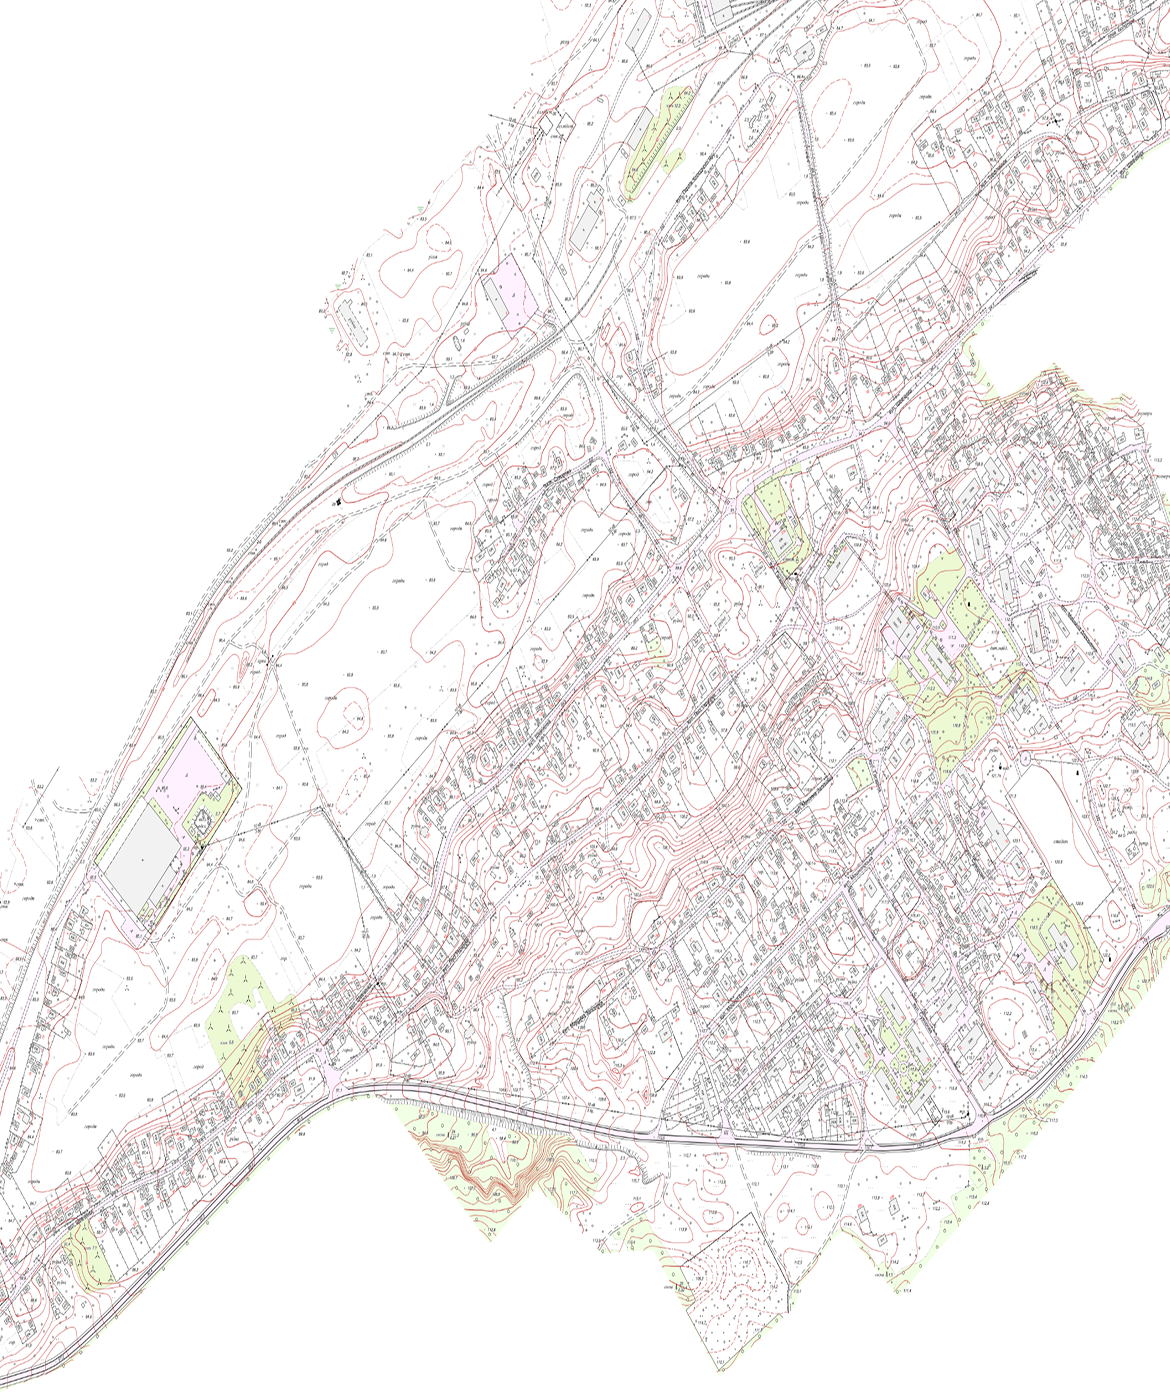
Проєкти, що вже впроваджуються та працюють у громадах
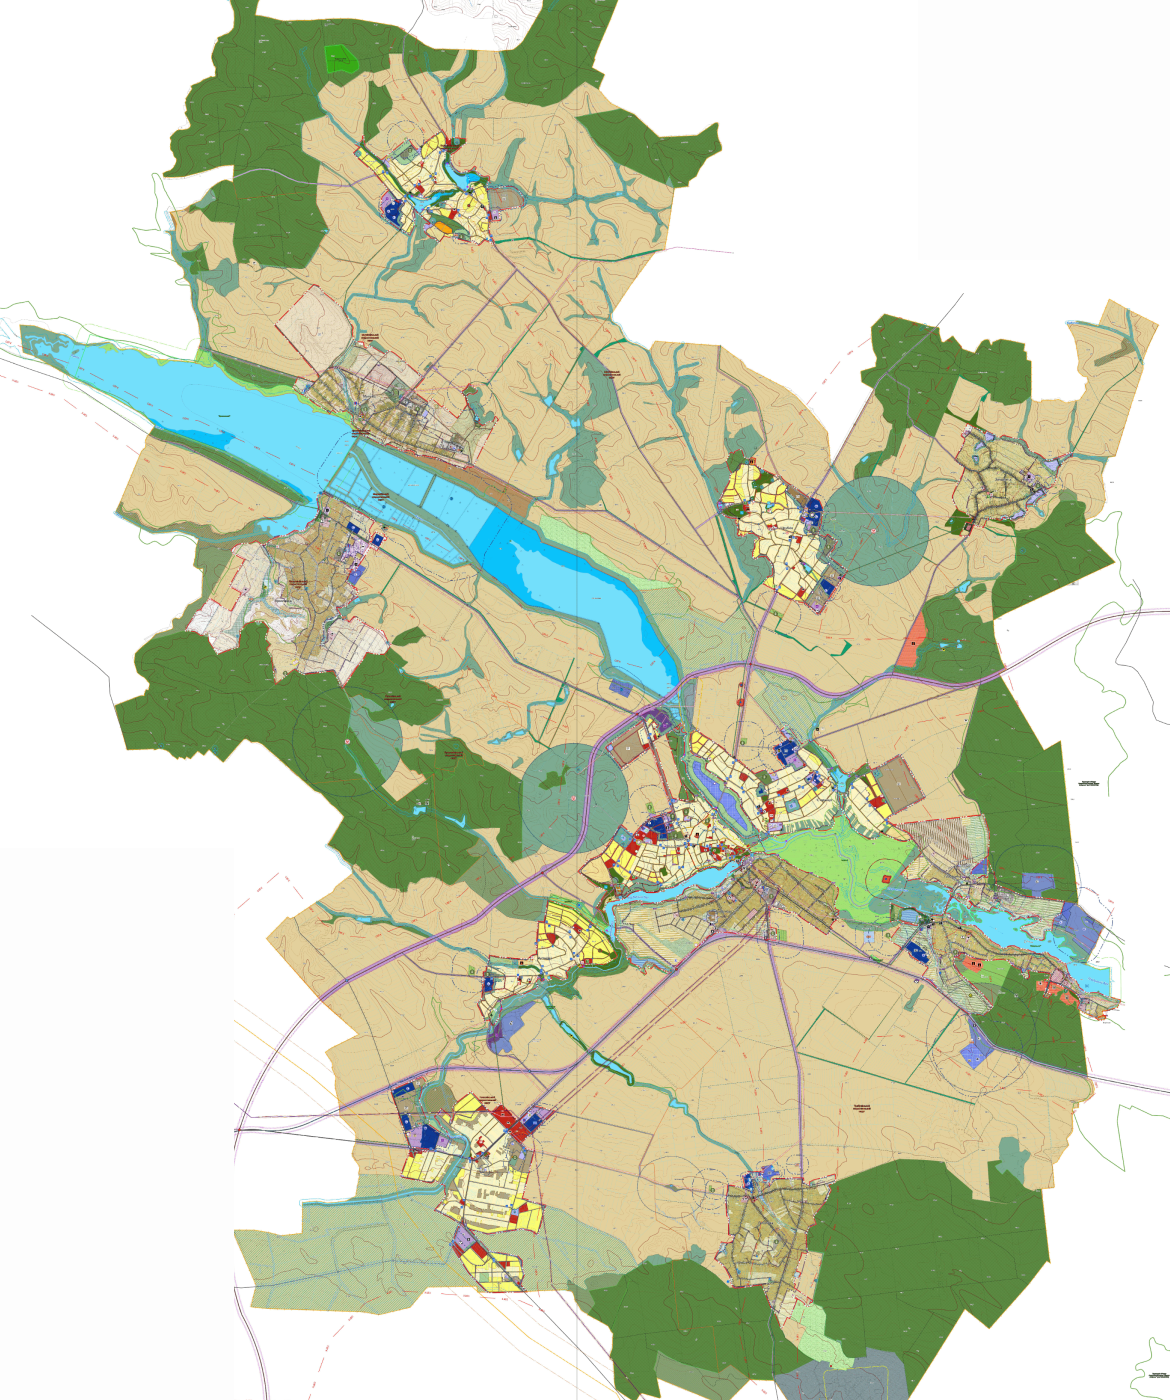

Перегляньте всі проєкти
дізнатися більшеЧасті запитання
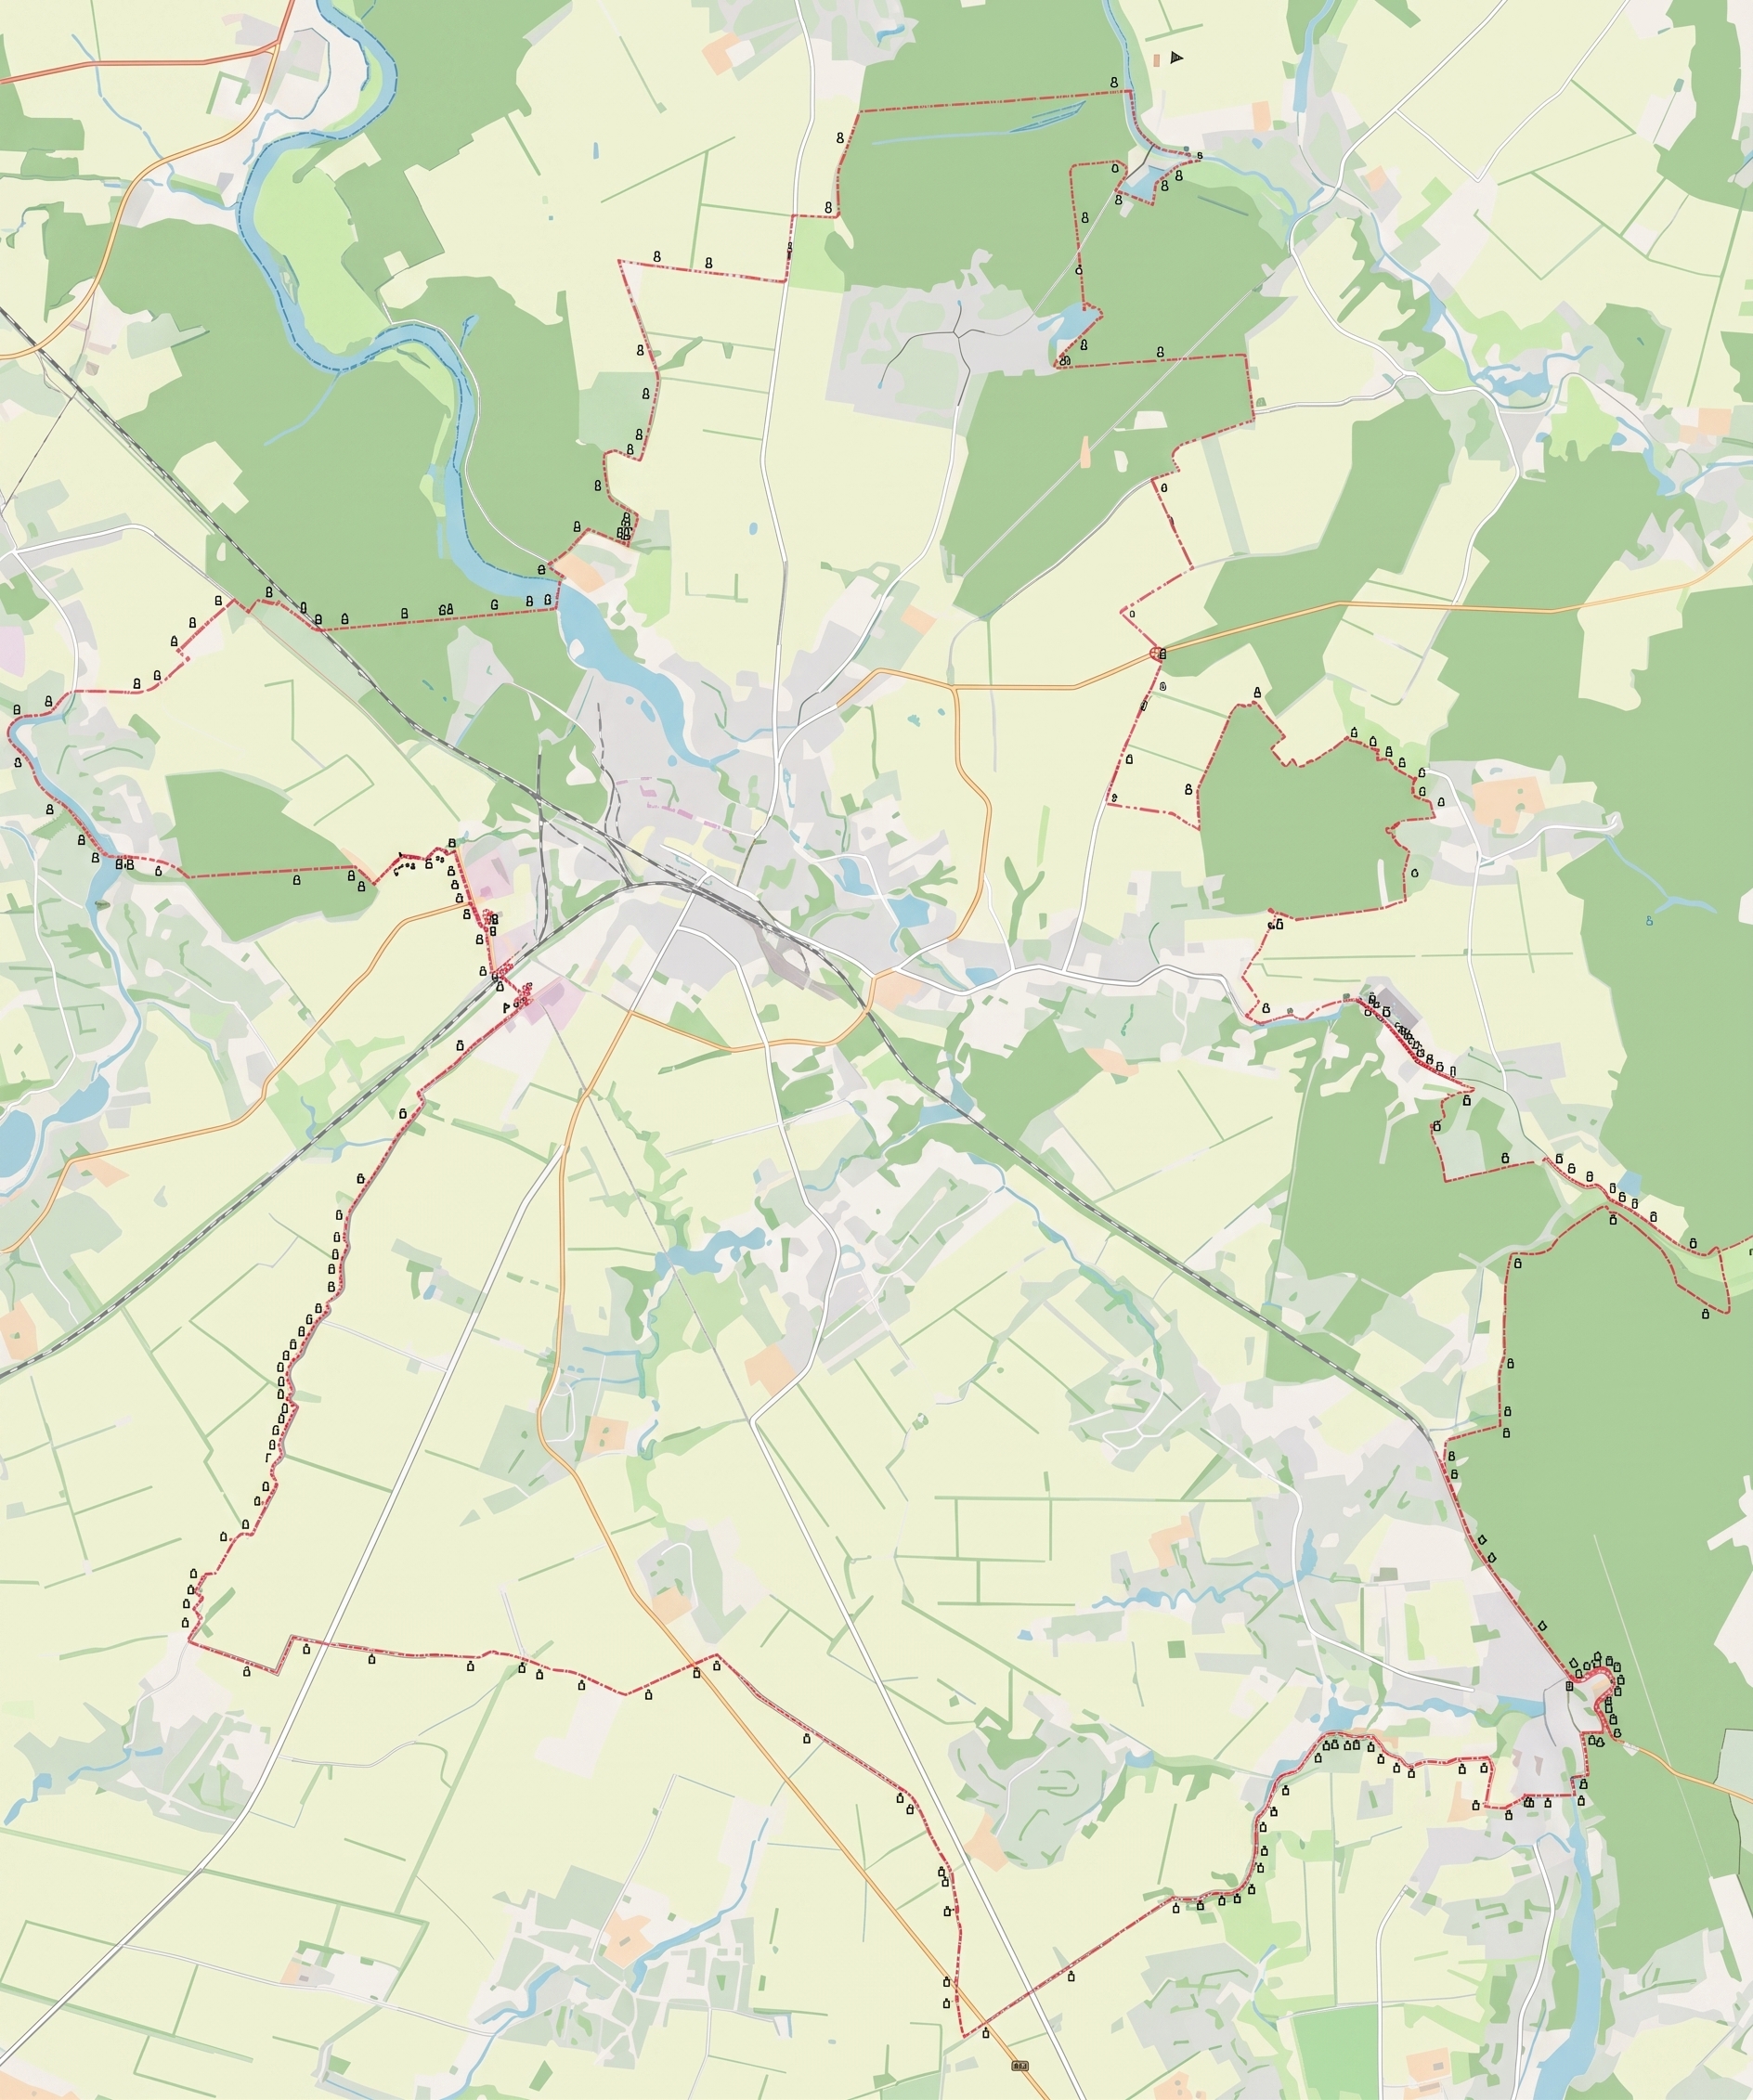
Проект землеустрою щодо встановлення меж територій територіальних громад, встановлення (зміни) меж населених пунктів
Розробляємо документацію із землеустрою для юридичного визначення та внесення до Державного земельного кадастру меж громад, районів чи населених пунктів.
Які задачі вирішує
- Визначає та юридично закріплює зовнішні межі території всієї територіальної громади для чіткого розмежування юрисдикції та повноважень органів місцевого самоврядування.
- Забезпечує розроблення проєктних рішень щодо встановлення або зміни меж міст, селищ та сіл із метою розширення їхніх територій під перспективну забудову чи інфраструктурні об’єкти.
- Формує точні геопросторові дані та електронні координати меж для усунення наявних суміжних землевпорядних і територіальних спорів між громадами.
- Слугує інструментом юридичного впровадження рішень Комплексних планів просторового розвитку та Генеральних планів під час включення нових земельних масивів до меж населених пунктів.
- Забезпечує внесення відомостей про затверджені межі громад та населених пунктів до Державного земельного кадастру (ДЗК).”
Отримувачі послуг
- Виконавчі органи сільських, селищних та міських рад, а також районні та обласні державні адміністрації, які за законом є єдиними уповноваженими замовниками розроблення проєктів землеустрою щодо встановлення та зміни адміністративних меж.
Інвентаризація земель
Виконуємо комплекс робіт із формування земельних ділянок, визначення їхніх меж, площ та правового статусу для наповнення Державного земельного кадастру та виявлення невикористаних ресурсів.
Які задачі вирішує
- Забезпечує встановлення місця розташування об’єктів землеустрою, їхніх меж, розмірів, правового статусу та виявлення земель, що не використовуються або використовуються не за цільовим призначенням.
- Виявляє розбіжності між даними правовстановлюючих документів та фактичним використанням земельних ділянок за площею та контурами.
- Забезпечує формування земельних ділянок державної та комунальної власності, які не були сформовані раніше, з присвоєнням їм кадастрових номерів.
- Здійснює визначення меж масивів земель сільськогосподарського призначення та формування інвентаризаційних планів для оптимізації землекористування.
- Формує масив відомостей та технічну документацію для обов’язкового внесення актуальних даних про земельні ділянки та обмеження у їх використанні до Державного земельного кадастру.
Отримувачі послуг
- Органи місцевого самоврядування та органи виконавчої влади — для інвентаризації земель комунальної та державної власності чи масивів сільськогосподарських земель, а також юридичні і фізичні особи (землевласники та землекористувачі) — для інвентаризації окремих земельних ділянок.
Формування, зміна цільового призначення земельних ділянок
Обґрунтовуємо та забезпечуємо внесення до Державного земельного кадастру відомостей про формування або зміну коду цільового призначення земельної ділянки відповідно до затвердженої містобудівної документації.
Які задачі вирішує
- Охоплює проектування та визначення геометричних параметрів земельної ділянки (меж, площі) для її первинного формування як об’єкта цивільних прав та подальшого присвоєння кадастрового номера.
- Здійснює зміну чинного цільового призначення земельної ділянки для забезпечення можливості її використання під нові інвестиційні, промислові або девелоперські проєкти.
- Обґрунтовує встановлення категорій земель та видів цільового призначення відповідно до затвердженої містобудівної документації (комплексних планів, генеральних планів або ДПТ).
- Реалізує спрощену процедуру зміни цільового призначення на підставі містобудівних регламентів без обов’язкового розроблення окремого проєкту землеустрою.
- Забезпечує збирання, погодження технічної документації чи проєктів землеустрою та внесення оновлених відомостей про функціональне використання ділянки до Державного земельного кадастру.
Отримувачі послуг
- Органи місцевого самоврядування та органи виконавчої влади — для формування та зміни призначення земель комунальної й державної власності, а також фізичні і юридичні особи (власники або користувачі земельних ділянок) — для зміни використання приватних чи орендованих територій.
Нормативна грошова оцінка
Розраховуємо капіталізований рентний дохід від земельної ділянки для обов’язкового визначення розміру земельного податку, орендної плати та державного мита згідно із законодавством.
Які задачі вирішує
- Розраховує базову вартість земельних ділянок на основі капіталізованого рентного доходу за державними стандартами для визначення розміру земельного податку та орендної плати.
- Встановлює фінансово-економічну основу для розрахунку державного мита при міні, спадкуванні, даруванні чи укладанні інших цивільно-правових угод.
- Обґрунтовує розміри втрат сільськогосподарського й лісогосподарського виробництва, а також збитків від погіршення якості земель у визначених законом випадках.
- Передбачає розроблення технічної документації для її подальшого затвердження органами місцевого самоврядування та внесення відомостей до Державного земельного кадастру.
Отримувачі послуг
- Органи місцевого самоврядування — для оцінки земель усього населеного пункту або території громади, а також фізичні і юридичні особи (власники чи орендарі) — для визначення або оновлення оцінки окремих земельних ділянок.
Інші види документації із землеустрою
Розробляємо документацію для конкретних потреб замовника щодо встоновлення меж територій різного призначенння, земель водного фонду, обмежень у використанні земель та їх режимоутворюючих об’єктів, а також для впорядкування та організації територій, поділ та об’єднання земельних ділянок тощо.
Інші види можливих документацій
- Розроблення схем землеустрою і техніко-економічних обґрунтувань використання та охорони земель адміністративно-територіальних одиниць і територій територіальних громад.
- Складання проєктів землеустрою щодо впорядкування території для містобудівних потреб.
- Виконання робочих проєктів землеустрою щодо рекультивації порушених земель, зняття та перенесення родючого шару ґрунту, консервації, поліпшення чи захисту угідь.
- Розроблення технічної документації із землеустрою щодо поділу та об’єднання земельних ділянок.
- Виготовлення технічної документації із землеустрою щодо встановлення меж режимоутворюючих об’єктів культурної спадщини.
Отримувачі послуг
- Органи виконавчої влади та органи місцевого самоврядування, підприємства агропромислового, будівельного та промислового секторів, а також приватні та корпоративні власники й користувачі земельних ділянок.
Отримайте індивідуальне
Опишіть вашу задачу — підкажемо оптимальне рішення та формат роботи.
Почати співпрацю